金の取得価格が不明な場合、国税庁の規定により売却価格の5%をみなし取得費として税金を計算します。本記事では、取得価格が不明な場合の税金ルールや、当時の価格を証明する代替手段を解説します。確定申告時の注意点も併せて整理するので、税負担を抑えるための手がかりとして活用できます。
この記事の要約
- 取得価格が不明な金は、売却価格の5%を取得費として税金を計算する
- インゴットのシリアルナンバーや通帳の履歴は、当時の価格の証明に使える
- 金の売却益は譲渡所得となり、年間50万円の特別控除を差し引ける
- 保有期間が5年を超える金は長期譲渡所得となり、課税対象が半分になる
- 1回の売却額が200万円を超えると、買取業者から税務署へ支払調書が提出される
金売却時に取得価格が不明な場合の税金はどうなる?
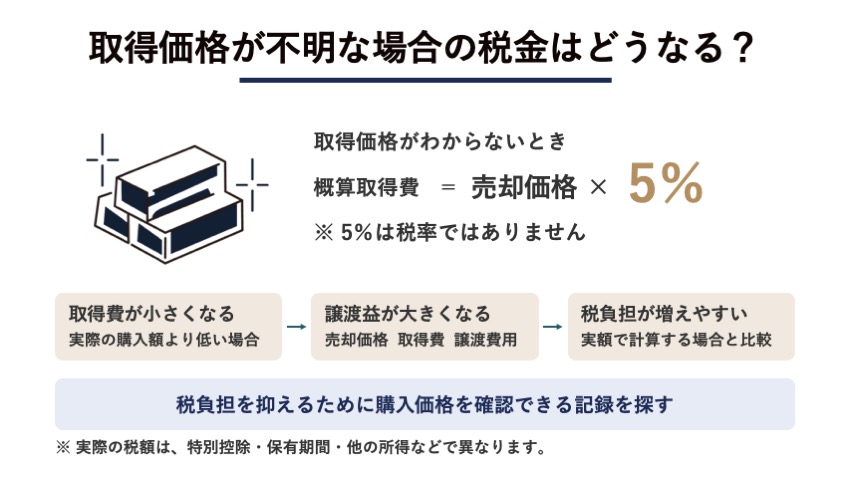
金の取得価格がわからないときは、原則として定められた割合を用いて計算します。実際の購入額と差が出やすいため、税負担への影響を正しく把握します。
| 観点 | 要点 |
| みなし取得費のルール | 原則として売却価格の5%を計算に用いる |
| 税負担への影響 | 取得費が低くなりやすく税金が高くなる傾向がある |
原則として売却価格の5%がみなし取得費として計算される
取得価格が不明な場合、売却価格の5%を取得費として計算します。これは所得税法や租税特別措置法で定められた概算取得費というルールです(概算取得費=実際の購入額が不明なときに、売却金額の一定割合で取得費を計算する制度。たとえば、買い入れた時期が古い土地や建物の売却で使われます)。実際の購入価格がいくらであったとしても、証明できる書類がなければこの5%ルールが適用される仕組みです。
取得費が低く見積もられるため税負担が大きくなりやすい
売却価格の5%を取得費とすると、実際の購入額よりも大幅に低く見積もられることがほとんどです。取得費が低く計算されると、その分だけ売却益(利益)が大きく算出されます。結果として、実際の購入額をもとに計算した場合よりも税額が大きくなることがあります。税負担を抑えるためには、当時の購入価格を少しでも証明できる手がかりを探す姿勢が重要です。
領収書がない場合に金の取得価格を推測・証明する方法
領収書や計算書を紛失しても、他の記録から当時の価格を証明できるケースがあります。税務署に認められやすい代替の証拠を整理します。
| 証拠となるもの | 活用方法 |
| シリアルナンバー | 製造年を特定し当時の金相場を適用する |
| 通帳の出金履歴 | 購入代金を引き出した記録として提示する |
| 日記や手帳のメモ | 購入時期や金額が記録された証拠として用いる |
インゴットのシリアルナンバーから製造年の相場を適用する
インゴット(金塊)に刻印されたシリアルナンバーやブランドマークから、製造年を特定して当時の金相場を適用できる場合もあります。製造時期がわかれば、その時期の相場データを基準に取得価格を推測できます。製造年の相場から当時の価格を裏付けられれば、売却価格の5%という低い金額で計算せずに済む可能性があります。買取業者に査定を依頼する際、刻印から製造年を割り出せないか相談するのも一つの手です。
【関連記事】インゴットとは?金地金との違いや刻印の意味、売却時の注意点を解説! – PGM DENTAL
金の購入代金を引き出した通帳の履歴を証拠として提示する
金を購入した時期の通帳に、まとまった金額を引き出した履歴があれば、取得価格を裏付ける材料のひとつとなります。引き出した金額と、当時の金の小売価格が一致すれば、その金額を取得費として主張可能です。通帳の摘要欄に「金購入」などの記載があれば、証拠としての信頼性が高まりやすくなります。古い通帳を捨てずに保管している場合は、一度履歴の確認が有効です。
購入時期が記録された日記や手帳などのメモを活用する
日記や手帳に残されたメモも、購入時期や金額を証明する手がかりとして認められるケースが存在します。いつ、どこで、いくらで購入したかが具体的に書かれているほど、証拠としての価値は高まる傾向です。単独では証拠として弱くても、当時の金相場と整合性がとれていれば、税務署に受け入れられる可能性が高まります。身の回りに当時の記録が残っていないか、念入りな探索が重要です。
金の売却にかかる譲渡所得の基本的な計算式とは?
金を売却して得た利益は、譲渡所得(資産を売却して得た利益に対する所得)として扱われます。保有期間によって計算方法が変わるため、正しいルールを把握します。
| 項目 | 計算のポイント |
| 特別控除 | 売却益から年間50万円を差し引く |
| 短期譲渡所得 | 保有5年以内の売却は利益の全額が課税対象となる |
| 長期譲渡所得 | 保有5年超の売却は課税対象が半分になる |
参考:相続や贈与によって取得した資産の取得の時期|確定申告書等作成コーナー
売却益から年間50万円の特別控除を差し引いて計算する
金の売却によって得た利益からは、年間50万円の特別控除を差し引くことができます(特別控除=一定の条件を満たしたときに、利益から差し引ける金額。譲渡益が50万円以下のときは、その金額までが控除額となります)。所得税法の規定により、売却価格から取得費と売却費用を引き、そこからさらに50万円を引いた金額が課税対象となり、保有期間が5年を超える場合はその2分の1が課税対象です。たとえば、売却益が40万円であれば、50万円の控除枠内に収まるため税金はかかりません。他の資産の譲渡益がある場合は、合算して年間50万円が上限となる点に注意が必要です。
保有期間5年以内の短期譲渡所得は利益の全額が課税対象となる
金の保有期間が5年以内の場合は「短期譲渡所得」となり、算出された利益の全額が課税対象になります。特別控除の50万円を差し引いた後の金額が、そのまま他の給与などと合算される仕組みです。長期保有の場合と比べて税負担が重くなるため、売却のタイミングは慎重に判断する必要があります。購入時期を示す記録が残っている場合は、売却前に保有期間が5年を超えているか確認します。
保有期間5年超の長期譲渡所得は課税対象が半分に軽減される
金の保有期間が5年を超える場合は「長期譲渡所得」として扱われ、特別控除を引いた後の課税対象額が半分に軽減されます。たとえば、控除後の利益が100万円であれば、その半分の50万円だけが他の給与所得などと合算されます。親から譲り受けた古い金などは長期譲渡所得に該当するケースが多く、税負担を抑えられる可能性があります。取得価格だけでなく、保有期間が5年を超えていることを証明する証拠探しも重要になります。
金を売却して確定申告する際に気をつけること
金の売却時には、確定申告の要否や損益の扱いについて注意すべきルールがあります。国税庁が定める基準に沿って、トラブルを防ぐためのポイントを整理します。
| 項目 | 注意すべきルール |
| 損益通算 | 売却で損失が出ても給与所得などと相殺できない |
| 支払調書 | 1回の売却額が200万円を超えると税務署へ報告される |
| 確定申告の条件 | 会社員は給与以外の所得が20万円を超えると申告が必要 |
売却で損失が出ても給与所得などとの損益通算はできない
金の売却で損失が出た場合でも、その赤字を給与所得など他の所得から差し引くことはできません。これは国税庁の規定により、金地金などの貴金属が生活に通常必要でない資産に該当するためです(損益通算=ある所得で生じた赤字を、他の所得の黒字から差し引いて税金を減らす仕組み。たとえば、不動産投資の赤字を給与と相殺する場合に使われます)。金の売却で赤字が出ても税金が戻ってくるわけではない点に留意します。
1回の売却額が200万円を超えると支払調書が税務署へ提出される
1回の金の売却額が200万円を超える場合、買取業者から税務署へ支払調書が提出されます。この書類には、誰にいくらで金を買い取ったかが記載されるため、税務署は売却の事実と金額を正確に把握します。国税庁の制度によって定められた義務であり、業者が独自に判断して提出を控えることは不可能です。売却額が大きい場合は、確定申告の漏れがないよう十分な注意が必要です。
参考:F1-42 金地金等の譲渡の対価の支払調書(同合計表)|国税庁
【関連記事】貴金属売却で支払調書が提出される条件と税務・確定申告を解説 – PGM DENTAL
会社員は売却益などの所得合計が20万円を超えたら確定申告を行う
給与を1か所から受けている会社員の場合、金の売却益を含む給与以外の所得合計が年間20万円を超えると確定申告が必要です。売却益から50万円の特別控除を差し引き、保有期間が5年を超える分は2分の1にした金額が20万円を上回るかが判断基準となります。20万円以下であれば所得税の確定申告は不要ですが、住民税の申告は別途必要です。自身の利益がいくらになるかを計算し、正しく申告期限を守ります。
参考:No.1900 給与所得者で確定申告が必要な人|国税庁
【関連記事】貴金属の売却で確定申告は必要?税金の計算方法と把握される理由 – PGM DENTAL
まとめ
金の取得価格が不明な場合は、原則として売却額の5%をみなし取得費として税金を計算します。しかし、税負担が大きくなるため、シリアルナンバーや通帳の履歴などから当時の価格を推測する作業が重要です。保有期間が5年を超えるかどうかも、課税対象を半分に軽減できるかを分ける大きな判断基準となります。
当時の記録を独力で探し出し、正しい価格を推測するのは手間がかかる作業です。また、少しでも有利な条件で売却するためには、貴金属の価値を正確に評価できる専門業者に相談することが有効です。
PGM DENTALでは、金・銀・プラチナなどの貴金属や歯科金属の買取サービスを提供しています。基本料や精製費は無料で買取手数料のみの対応となっており、お手元の金の価値を正しく査定する仕組みです。取得価格がわからず売却を迷っている金製品があれば、一度査定を依頼して価値を確認してみてください。