金を売却して得た利益には税金がかかり、保有期間や売却額によって計算方法が変わります。給与所得者がインゴットや純金積立を売却した際に適用される譲渡所得の仕組みと、具体的な税額のシミュレーション手順を整理します。
この記事の要約
- 一般的な金売却の利益は譲渡所得となり、総合課税の対象として給与などと合算される
- 譲渡益から50万円の特別控除を引くことができ、保有期間5年超なら課税対象がさらに半額になる
- 給与所得者で給与以外の所得が年間20万円を超えると確定申告が必要になる
- 購入価格が不明な場合は、売却価格の5%をみなし取得費として計算する
- インゴットの分割や5年以上の長期保有を活用することで、合法的に税金負担を抑えられる
金売却時にかかる税金と3つの所得区分
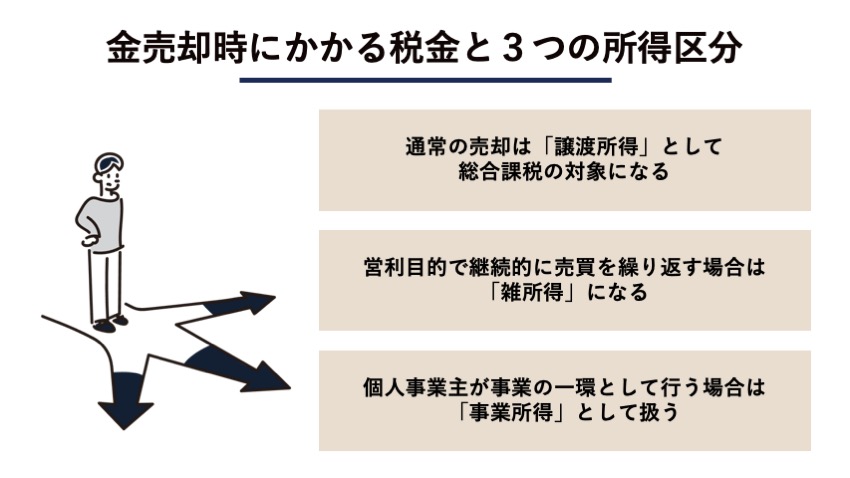
金の売却で生じた利益は、売却の目的や頻度によって3つの所得区分に分けられます。
| 所得区分 | 適用されるケース |
| 譲渡所得 | 個人が保有する金を一般的な範囲で売却した場合 |
| 雑所得 | 営利目的で継続的に金の売買を繰り返している場合 |
| 事業所得 | 個人事業主などが事業の一環として金を売買した場合 |
通常の売却は「譲渡所得」として総合課税の対象になる
一般的な個人の金売却による利益は、譲渡所得として扱われます。総合課税(各種所得を合算して税額を計算する制度)の対象となるため、給与所得など他の収入と合わせて税金が算出される仕組みです。多くの会社員がインゴットや金貨を売却した際は、この区分に該当します。売却した年だけでなく、翌年の住民税にも影響する点に注意が必要です。
営利目的で継続的に売買を繰り返す場合は「雑所得」になる
利益を得る目的で反復継続して金の売買を行っている場合、その利益は雑所得に分類されます。投資目的で頻繁に取引を繰り返すケースがこれに当たります。譲渡所得で認められている年間50万円の特別控除が適用されないため、必要経費を差し引いた利益の全額が課税対象として計算されます。短期的なトレードを繰り返している方は、税負担が重くなる傾向があります。
参考:No.3152 譲渡所得の計算のしかた(総合課税)|国税庁
個人事業主が事業の一環として行う場合は「事業所得」として扱う
個人事業主が事業資金の運用や事業の一環として金を売買した利益は、事業所得として計算します。事業所得も総合課税の対象として他の所得と合算されます。個人で楽しむ範囲を超えて、事業規模で継続的に行っているかどうかが判断基準となります。青色申告による特別控除など、事業所得ならではの制度を利用できる利点があります。
金売却時の税金シミュレーションと具体的な計算手順
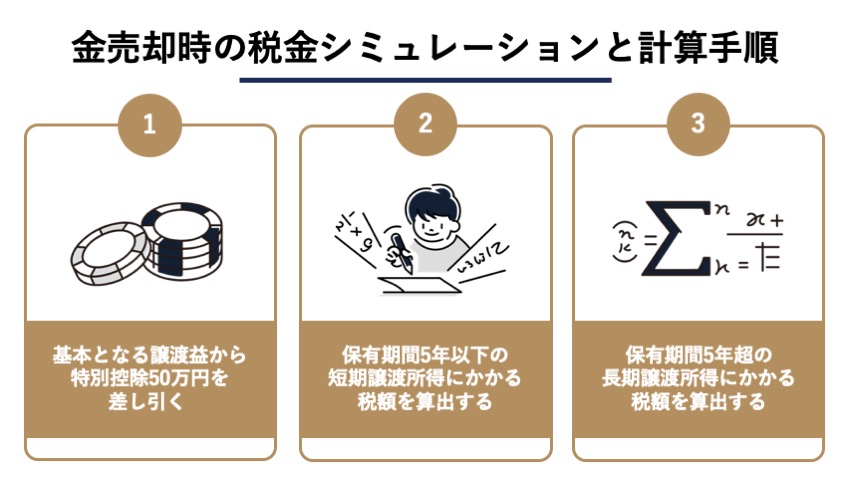
金の譲渡所得は、売却価格から取得費と売却費用を差し引き、さらに特別控除を適用して計算します。
| 期間・条件 | 計算上の特徴 |
| 特別控除の適用 | 譲渡益から最大50万円を差し引ける |
| 短期譲渡所得(5年以下) | 控除後の金額がそのまま課税対象になる |
| 長期譲渡所得(5年超) | 控除後の金額をさらに半分にした額が課税対象になる |
基本となる譲渡益から特別控除50万円を差し引く
譲渡所得を算出する際は、年間の譲渡益から最大50万円の特別控除を差し引けます。売却価格から購入費用や手数料を引いた利益が50万円以下であれば、実質的に税金はかかりません。国税庁の規定に基づく仕組みであり、金以外の譲渡所得(ゴルフ会員権など)がある場合は合算して50万円の枠を適用します。利益が特別控除の範囲に収まる場合は所得税の確定申告が不要になるケースもありますが、住民税の取り扱いを含めて事前に税務署や専門家へ確認しておくと安心です。
参考:No.3152 譲渡所得の計算のしかた(総合課税)|国税庁
保有期間5年以下の短期譲渡所得にかかる税額を算出する
購入から5年以内で売却した場合の利益は、短期譲渡所得に分類されます。「売却価格から取得費と手数料を引き、さらに特別控除50万円を引く」という計算式で算出します。計算して残った金額全額が課税対象となり、給与所得などに上乗せして所得税の税率がかけられます。金相場が急騰して短期間で売却すると、税率が高くなり手取り額が減りやすい仕組みです。
保有期間5年超の長期譲渡所得にかかる税額を算出する
購入から5年を超えて保有していた金を売却した場合は、長期譲渡所得として扱われます。短期譲渡所得の計算式で算出した金額を、さらに2分の1にした額が課税対象です。同じ金額の利益が出ても、課税される額が半分になるため税負担が大幅に軽減されます。長期的な資産運用として金を保有するメリットの1つです。
購入価格や取得費がわからないときの対処法は?
親から譲り受けた金などで購入価格が不明な場合は、特例的な計算方法を用います。
売却価格の5%相当額をみなし取得費として適用する
購入時の価格や費用が分からない場合、売却額の5%相当を「概算取得費」として計上します。たとえば200万円で売却した場合、取得費は10万円として計算され、残りの190万円から特別控除を引いた額が課税対象となります。国税庁の取り扱いでは実際の購入価格より低く見積もられることが多いため、税金が高くなる傾向があります。購入時の領収書や計算書は大切に保管しておく必要があります。
参考:No.3202 譲渡所得の計算のしかた(分離課税)|国税庁
金の売却後に確定申告が必要になる条件
金の売却で利益が出た場合でも、すべてのケースで確定申告が必要になるわけではありません。
| 確認・判定項目 | 確定申告の判断基準 |
| 譲渡益の計算 | 利益が特別控除の50万円を超えているか |
| 他の所得との合算 | 給与所得者で給与以外の所得が年間20万円を超えているか |
| 支払調書の提出 | 1回の売却額が200万円を超えているか(業者が税務署へ報告) |
【関連記事】貴金属の売却で確定申告は必要?税金の計算方法と把握される理由 – PGM DENTAL
譲渡益から50万円を引いた金額がプラスになるか確認する
1年間の金の譲渡益が50万円の特別控除枠を超えている場合、原則として確定申告の対象となります。利益が50万円以下に収まっていれば課税対象額がゼロになるため、所得税の確定申告は不要となるのが一般的です。ただし住民税の取り扱いは自治体によって異なるため、事前に確認しておくと安心です。複数の買取店を利用した場合も、1年分の利益をすべて合算して判定します。売却前に概算を出しておくことで、申告漏れを防げます。
参考:No.3152 譲渡所得の計算のしかた(総合課税)|国税庁
給与所得者で他の所得合計が年間20万円を超えるか判定する
年末調整を行っている給与所得者の場合、給与所得以外の所得合計が年間20万円を超えると確定申告が必要です。金の譲渡所得単体だけでなく、副業の利益や満期保険金など他の所得も合算して20万円の基準を超過するかどうかで判断します。20万円以下であれば所得税の確定申告は不要ですが、お住まいの自治体へ住民税の申告が必要になる場合があります。
参考:No.1900 給与所得者で確定申告が必要な人|国税庁
1回の売却額が200万円を超えると買取業者から支払調書が提出される
1回の金地金等の売却額が200万円を超過した場合、買取業者は税務署に対して支払調書を提出する義務があります。税務署側で誰がいつ、いくらで売却したかを把握できる状態になり、その情報は申告内容との照合に用いられます。売却額が200万円を超えた場合でも、申告の要否は譲渡益の金額によって判断します。売却代金から税金が源泉徴収されるわけではないため、申告が必要なケースでは自分で手続きを進めます。
参考:F1-42 金地金等の譲渡の対価の支払調書(同合計表)|国税庁
【関連記事】貴金属売却で支払調書が提出される条件と税務・確定申告を解説 – PGM DENTAL
金を売却して損失が出た場合の税金はどうなる?
金の売却で損失が発生した場合、税務上の扱いには一定のルールがあります。
| 損益通算の対象 | 扱いと条件 |
| 譲渡所得内での相殺 | ゴルフ会員権など他の譲渡所得の利益と相殺できる |
| 他の所得との相殺 | 給与所得や事業所得などとの相殺(損益通算)はできない |
譲渡所得の範囲内であれば損益通算で利益と相殺できる
金の売却による損失は、同じ譲渡所得に分類される他の利益と相殺(損益通算)できます。同一年内にゴルフ会員権や絵画を売却して出た利益から、金の売却損を差し引いて全体の課税対象額を減らす処理が可能です。利益と損失を相殺することで、余分な税金を支払わずに済みます。
給与所得や事業所得など他の所得との損益通算は認められない
金の売却損を、給与所得や事業所得といった他の所得区分から差し引くことは認められていません。生活に通常必要でない資産(貴金属など)の譲渡損失は、他の所得と損益通算できないという国税庁のルールが適用されます。株式投資の損失と金の利益を相殺することもできないため、別々に計算して申告を行います。
参考:No.3105 譲渡所得の対象となる資産と課税方法|国税庁
金売却の税金負担を抑えて手取り額を増やすポイント
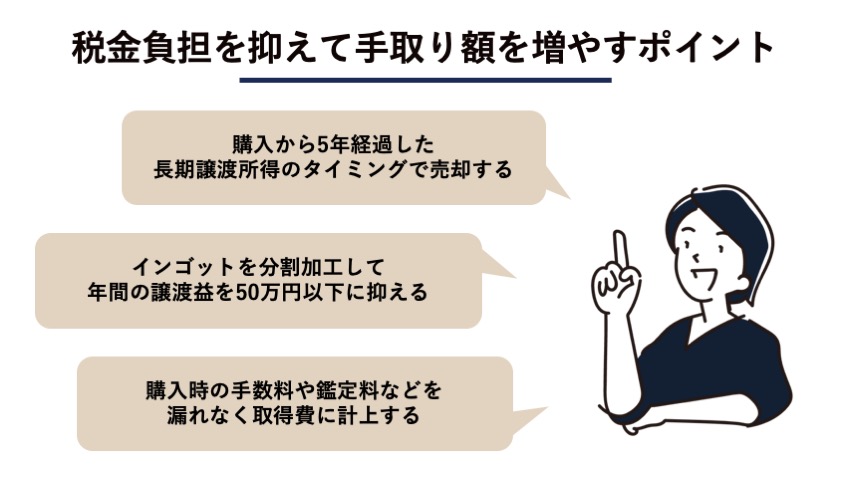
事前の工夫やタイミングを見極めることで、税金負担を抑え、手元に残る金額を増やしやすくなります。
| 節税のポイント | 具体的な方法と効果 |
| 保有期間の調整 | 5年超保有して長期譲渡所得を適用し、課税対象を半額にする |
| 分割加工の活用 | インゴットを小分けにして年間の譲渡益を50万円以下に抑える |
| 経費の計上漏れ防止 | 購入時の手数料や鑑定料などを漏れなく取得費に含める |
購入から5年経過した長期譲渡所得のタイミングで売却する
金を購入してから5年を超えて保有し、長期譲渡所得の対象になるタイミングで売却します。短期譲渡所得と比べて課税対象額が半分になるため、手元に残る金額が大きく変わります。急ぎの現金化が必要でなければ、購入日を確認して5年が経過するまで待つ判断も有効です。親から相続した金の場合は、被相続人の保有期間を引き継いで計算できます。
インゴットを分割加工して年間の譲渡益を50万円以下に抑える
大きなインゴットを100gなどの小分けに分割加工し、複数年に分けて売却する方法も節税に効果的です。年間の譲渡益を特別控除の50万円以下に抑えることで、実質的な税金負担をゼロに近づけられます。ただし、分割加工には手数料がかかるため、節税額と加工費用を比較して利益が出るか検討します。
参考:No.3152 譲渡所得の計算のしかた(総合課税)|国税庁
【関連記事】インゴットとは?金地金との違いや刻印の意味、売却時の注意点を解説! – PGM DENTAL
購入時の手数料や鑑定料などを漏れなく取得費に計上する
売却時の利益を圧縮するためには、金を購入した際の手数料や鑑定料など、取得費として認められる費用を漏れなく計上します。取得費が増えれば計算上の譲渡益が減るため、結果として税金が安くなります。購入時の領収書はもちろん、売却時にかかった運搬費用なども経費として認められるケースがあります。関連する書類はすべて残しておくことが大切です。
まとめ
金の売却にかかる税金は、利益から50万円の特別控除を引き、保有期間によって課税対象額を計算します。給与所得以外の所得が年間20万円を超えるなど、一定の条件を満たした場合は確定申告が必要です。
しかし、実際の購入額や控除額を正確に把握し、税負担を抑えやすいタイミングを自分だけで見極めるのは手間がかかります。手元に残るお金を増やすには、正確な価値を判定できる専門の買取業者に相談し、事前にシミュレーションを行うことをおすすめします。
貴金属や歯科用金属の買取を専門とするPGM DENTALでは、金パラや撤去冠をはじめとする適正な査定とスピーディな買取に対応しています。手数料の透明性を重視し、正確な分析結果に基づく取引を提供しているため、査定を活用することで売却前に正確な価値を把握できます。 金や貴金属の売却を検討している方は、お気軽にご相談ください。