金売却の無申告は、買取業者が税務署へ提出する支払調書などをきっかけに発覚します。この記事では、税務署にばれる具体的な仕組みやペナルティ、合法的に税負担を減らす方法を順に説明します。
この記事の要約
- 200万円を超える取引で提出される支払調書によって税務署は個人の売却を把握する
- 申告漏れが発覚すると本来の税額に加えて無申告加算税などのペナルティが発生する
- 金の売却益は譲渡所得に分類され、年間で上限50万円の特別控除額が適用される
- 売却のタイミングを年ごとに分散させれば控除枠を活用して税負担を抑えられる
- 200万円未満の取引であっても利益が50万円を超えれば確定申告の義務が生じる
金売却の無申告はなぜ税務署にばれるのか?
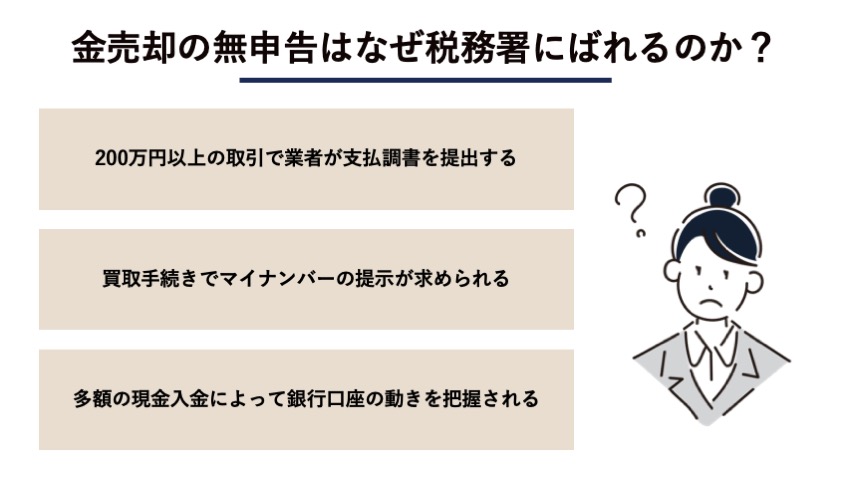
金の売却履歴は、業者の報告や口座の監視を通じて税務署に把握されます。
| 確認ルート | 把握される仕組み |
| 支払調書 | 200万円以上の取引で業者が税務署へ報告書類を提出する |
| マイナンバー | 買取時の本人確認によって個人の所得情報と紐付けられる |
| 銀行口座 | 多額の現金入金履歴から資金の動きを直接調査される |
200万円以上の取引で業者が支払調書を提出する
金地金・白金地金や金貨・白金貨の1回あたりの買取金額が200万円を超えると、税務署への報告義務が生じます。買取業者は支払調書(特定金額以上の取引内容を税務署へ知らせる法定書類。たとえば誰にいくら支払ったかが記載されます)を作成して提出するルールです。この書類をもとに、税務署は誰がどれだけの金額で金を売却したかを把握していきます。そのため、200万円を超える取引を無申告でやり過ごすことは難しいと考えられます。
買取手続きでマイナンバーの提示が求められる
200万円を超える金の売却時には、氏名・住所とともにマイナンバーを業者へ告知し、本人確認書類を提示することが必要です。業者が提出する支払調書にはマイナンバーが記載され、税務署へ取引内容が報告されます。過去の所得状況と照らし合わせて不自然な点があれば、すぐに調査の対象となる仕組みです。
参考:所得税法 第224条の6(金地金等の譲渡の対価の受領者の告知)|e-Gov法令検索
多額の現金入金によって銀行口座の動きを把握される
売却代金を現金で受け取り銀行口座へ入金すると、不自然な大金の動きから税務署に把握されます。税務署は金融機関に対して口座情報を照会する権限を持っているためです。たとえ支払調書の対象外となる金額でも、入金履歴から資金の出処を疑われて発覚する事態に発展しかねません。
【関連記事】貴金属売却で支払調書が提出される条件と税務・確定申告を解説 – PGM DENTAL
申告漏れが発覚した際に科されるペナルティ
無申告が発覚すると、本来納める金額以上のペナルティを支払うことになります。
| ペナルティの種類 | 発生する条件と税率 |
| 無申告加算税 | 期限内に申告しなかったことに対する15%から20%の加算 |
| 重加算税 | 意図的な財産隠しとみなされた場合に科される最高40%の加算 |
| 延滞税 | 納付が遅れた日数に応じて発生する最高年14.6%の利息 |
期限内に申告しなかったことによる無申告加算税が発生する
定められた期限までに確定申告を行わなかった場合、無申告加算税が科されます。国税庁の規定では、税務署の調査を受けた後に期限後申告をしたときは、納付する税額のうち50万円までの部分は15%、50万円を超え300万円までの部分は20%、300万円を超える部分は30%が上乗せされます。申告を忘れていただけであっても発生する基本的なペナルティです。
意図的な財産隠しとみなされると重加算税が上乗せされる
売却の事実を隠蔽しようとしたと判断されると、さらに重い罰則が科されます。重加算税(悪質な仮装や隠蔽に適用される重いペナルティ。たとえば意図的な書類の破棄などです)が科されると、無申告だった場合は本来の税額に対して40%が上乗せされ、過去5年以内に同じ税目で無申告加算税や重加算税を課されていると50%になります。安易な申告逃れは、最終的に手元に残るお金を大きく減らす原因となります。
参考:延滞税の計算方法|国税庁
本来の納税日からの遅延日数に応じて延滞税を支払う
本来の納付期限から遅れた日数分だけ、延滞税という利息のようなものが発生します。納期限の翌日から2ヶ月を経過した日の翌日以後は、年14.6%と延滞税特例基準割合+7.3%のいずれか低い割合が適用され、令和8年中の期間は年9.1%となります。申告漏れの期間が長引くほど、支払う総額は雪だるま式に増えていきます。
参考:延滞税の計算方法|国税庁
売却益にかかる税金の仕組みと計算方法
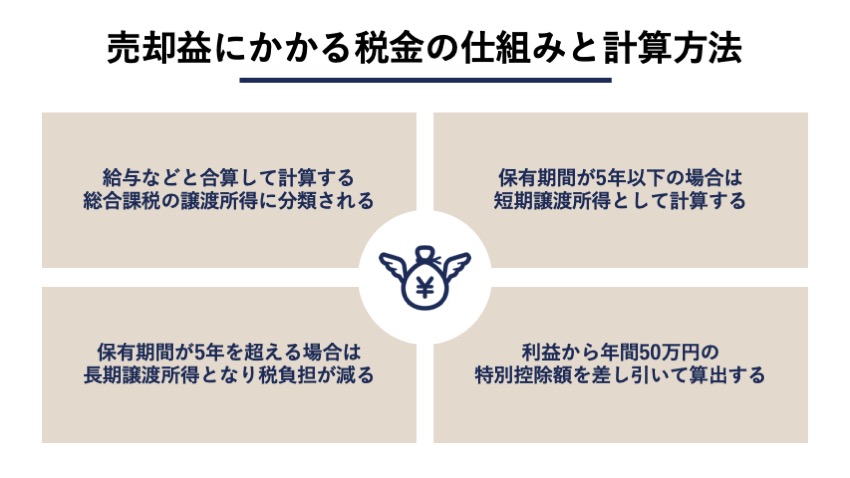
金の売却で得た利益は譲渡所得となり、保有期間に応じて計算方法が変わります。
| 課税の仕組み | 計算ルールと特別控除 |
| 譲渡所得 | 他の所得と合算する総合課税の対象になる |
| 短期譲渡所得 | 保有期間5年以下は利益の全額が課税対象となる |
| 長期譲渡所得 | 保有期間5年超は利益の半分のみが課税対象となる |
| 特別控除 | 年間50万円までの利益であれば税金はかからない |
給与などと合算して計算する総合課税の譲渡所得に分類される
金や金歯を売って得た利益は、原則として譲渡所得の扱いです。総合課税(給与など他の所得と合算して全体の税率を決める仕組み。たとえば会社員の給与所得と合算されます)の対象となるため、個人の所得水準によって適用される税率が変わります。基本的に給与が高い人ほど、全体の税負担が重くなる傾向が見られます。
保有期間が5年以下の場合は短期譲渡所得として計算する
金を購入してから売却するまでの期間が5年以下の場合、短期譲渡所得の扱いです。短期譲渡所得では、売却で得た利益から後述する特別控除を差し引いた金額がそのまま課税対象になります。長期保有のケースに比べて、手元に残る金額が減りやすくなります。
保有期間が5年を超える場合は長期譲渡所得となり税負担が減る
購入から5年以上経過した金を売却した場合は長期譲渡所得となり、税負担が軽くなります。特別控除を差し引いた後の金額をさらに半分にしてから他の所得と合算するためです。親から相続した金など、取得日が古いものは長期譲渡所得に該当することが多いです。
利益から年間50万円の特別控除額を差し引いて算出する
金の売却で生じた利益からは、年間で上限50万円までの特別控除額を差し引いて税金を計算します。そのため、売却益が50万円以内であれば計算上の所得はゼロとなり税金はかかりません。この控除枠は総合課税の譲渡所得の合計に対して1年間に50万円まで適用されます。
参考:No.3105 譲渡所得の対象となる資産と課税方法|国税庁
【関連記事】貴金属の売却で確定申告は必要?税金の計算方法と把握される理由 – PGM DENTAL
税負担を抑えて賢く金を売却するコツは?
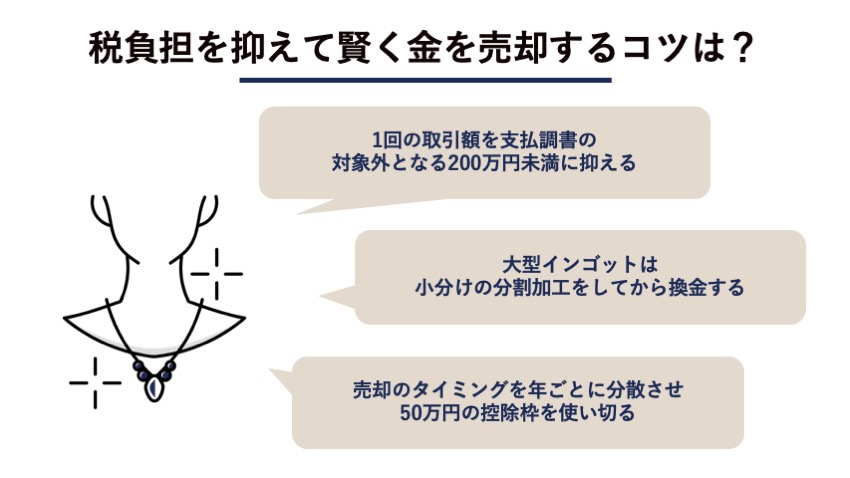
一度にまとめて売却せず、取引額やタイミングを分散させることが節税の基本です。
| 節税のコツ | 具体的なアクション |
| 200万円未満に抑える | 支払調書の提出基準を下回る金額で取引する |
| 分割加工を利用する | 大きなインゴットを小さく分けてから売却する |
| タイミングの分散 | 毎年50万円の特別控除枠を複数年に分けて使い切る |
1回の取引額を支払調書の対象外となる200万円未満に抑える
1回の売却金額を200万円未満に収めることで、業者からの支払調書提出を避ける仕組みです。税務署に取引の詳細が自動で通知されることを防げます。「支払調書が出ない=申告不要」という話ではありませんが、税務手続きの手間や監視の目を和らげる手段として用いられます。
参考:所得税法 第224条の6(金地金等の譲渡の対価の受領者の告知)|e-Gov法令検索
大型インゴットは小分けの分割加工をしてから換金する
1kgなどの大型インゴットは、精錬業者に依頼して100gなどの小さな地金に分割してから換金する方法もあります。ただし1回あたりの売却額が200万円以下であっても、譲渡益が出ていれば確定申告は必要です。加工手数料はかかりますが、1回の売却額や売却する年を調整しやすくなるケースも少なくありません。
参考:所得税法施行令 第350条の7(金地金等の譲渡の対価の受領者の告知を要しない譲渡の対価の上限額)|e-Gov法令検索
売却のタイミングを年ごとに分散させ50万円の控除枠を使い切る
金を複数年に分けて売却し、毎年50万円の特別控除を最大限に活用するアプローチです。たとえば所有期間5年以内の金で200万円の利益が出る場合、1年にまとめて売ると150万円が課税対象になります。これを4年に分けて毎年50万円ずつ利益を出せば、ほかに総合課税の譲渡益がなければ課税対象額をすべてゼロに抑えられます。
金歯や歯科金属を売却した場合の扱いはどうなる?
不要になった金歯の売却も、原則として金地金と同じルールで課税されます。
| 売却者の立場 | 課税の扱い |
| 個人の売却 | 利益が50万円以下であれば特別控除により非課税となる |
| 歯科医院の売却 | 業務で生じた金属の売却益は事業所得として計上する |
個人の不要な金歯売却は利益が50万円以下なら非課税となる
個人が自分の金歯などを売却した場合も、その年の総合課税の譲渡益が50万円に収まれば特別控除が適用されて税金はかかりません。金歯1本の重さは2〜5g程度で含まれる金は1〜4g程度のため、数個の売却で利益が50万円を超えることは稀です。そのため、多くのケースで課税されない範囲内で換金できます。
歯科医院が撤去冠を売却した利益は事業所得として計上する
歯科医院が患者から回収した撤去冠(治療で不要になり外した金属冠。たとえば虫歯治療で外した古い銀歯やパラジウム合金などです)を売却した場合は、個人の譲渡所得ではなく事業所得になります。業務上発生した金属スクラップの売却益とみなされるため、特別控除の50万円は適用されません。医院の売上として適正に処理するルールです。
参考:No.3105 譲渡所得の対象となる資産と課税方法|国税庁
【関連記事】金歯の買取に確定申告は必要?税金がかからない基準と計算方法を解説 – PGM DENTAL
確定申告を控える人が知っておくべき注意点
購入価格が不明な場合の計算ルールや、申告義務のボーダーラインに注意します。
| 注意すべきケース | 適用される計算ルールと義務 |
| 領収書がない | 売却額の5%を購入費用(取得費)とみなして計算する |
| 利益が50万円超 | 200万円以下の取引でも確定申告の義務が生じる |
購入時の領収書がない金は売却額の5%を取得費とみなして計算する
購入価格を証明する領収書がない場合、売却額の5%を取得費として計算する方法が実務上用いられます。売却額の95%が利益とみなされてしまうため、支払う税金が大幅に跳ね上がる仕組みです。預金通帳の引き出し履歴や当時の相場表などを探し出し、適正な取得費を証明する工夫が節税に繋がります。
200万円以下の売却でも利益が50万円を超えれば申告義務が生じる
支払調書が提出されない200万円以下の取引であっても、特別控除後に所得が残れば確定申告の義務が発生します。「調書が出ないから申告しなくてよい」という誤解を持ったまま放置すると、後から無申告が発覚して手痛いペナルティを受ける事態になります。取引額そのものではなく、利益がいくら出たかを基準に判断する点がポイントです。
参考:No.3161 金地金の譲渡による所得|国税庁
参考:No.1900 給与所得者で確定申告が必要な人|国税庁
まとめ
金の売却で得た利益は譲渡所得に分類され、年間50万円の特別控除を超えると課税の対象になります。1回200万円を超える取引では業者から税務署へ支払調書が提出されるため、無申告は高い確率で発覚し、重いペナルティが科されます。合法的に税負担を抑えるためには、複数年に分けて売却するなど、特別控除の枠内で計画的に換金する手順が有効です。
「申告の手続きが複雑で不安がある」「手元にある古い金歯がいくらになるか知りたい」と疑問に思う方も多いでしょう。正確な価値を把握せずに放置してしまうと、相場の変動で損をしたり、不要な税金を払ったりするリスクが高まります。
関東エリアでの歯科金属や貴金属の売却なら、PGM DENTALの買取サービスが役立ちます。金(Au)・プラチナ(Pt)・パラジウム(Pd)・銀(Ag)を分析し、国内地金相場に基づいた買取を行っています。歯科金属スクラップや歯科用金パラ製品のほか指輪やネックレスなどの貴金属にも対応しているため、ご自宅に眠っている不要な貴金属も適正な価値に変えられます。買取価格や手続きについて気になる点がある方は、お気軽にお問い合わせください。